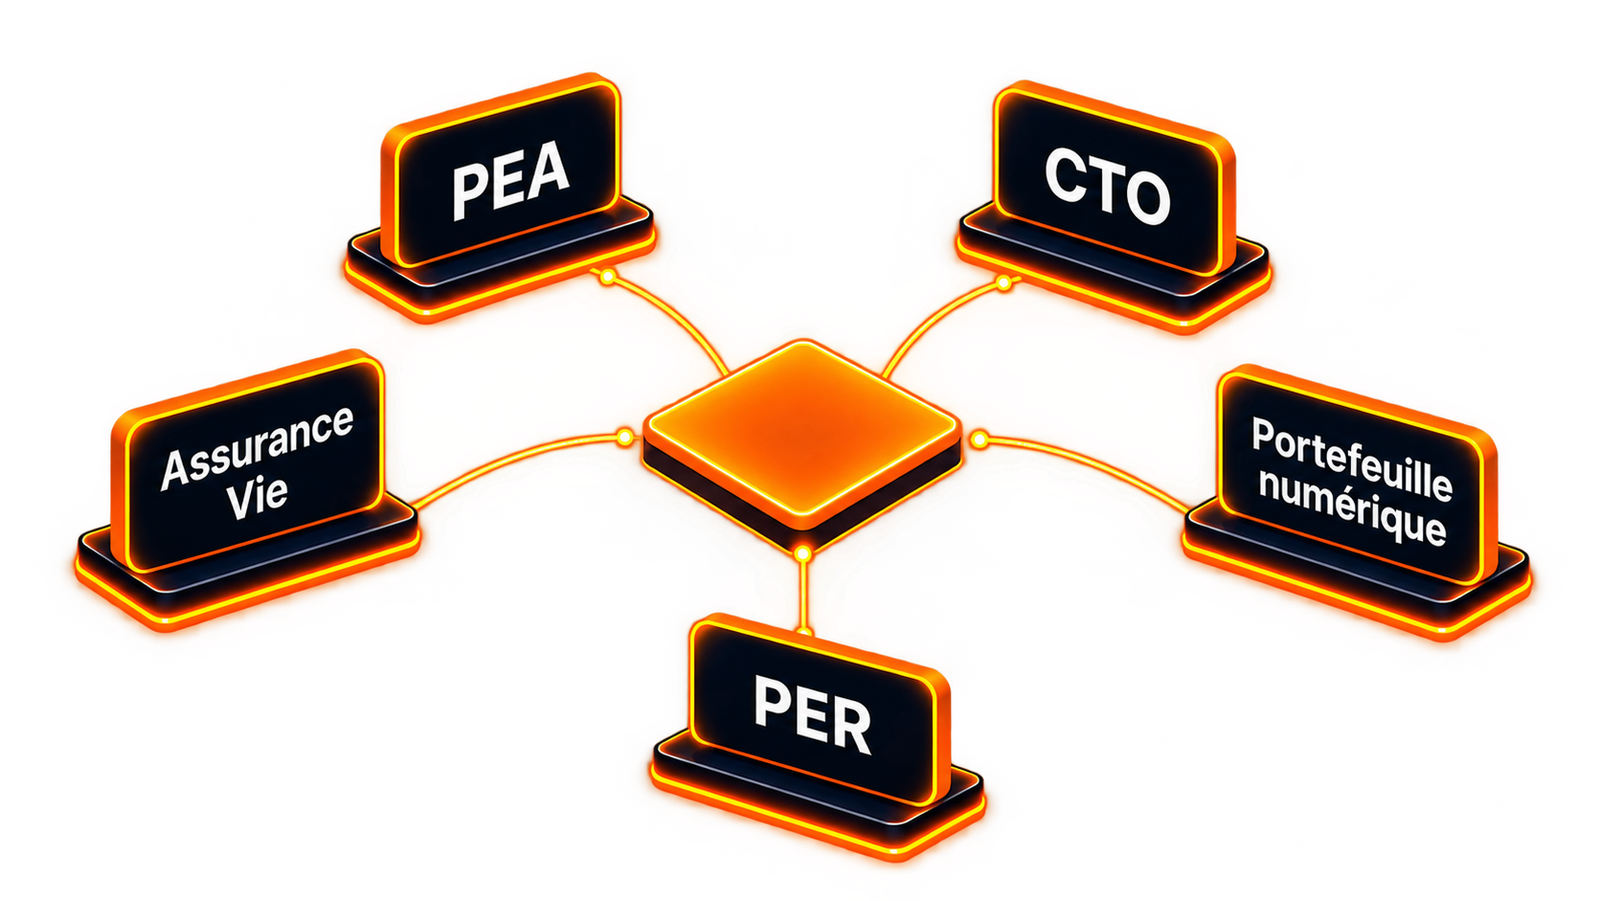
PEA, CTO, Assurance Vie, PER, Portefeuille numérique : cinq supports complémentaires, à combiner plutôt qu'à opposer, pour loger son argent stratégiquement.
Par Antoine Brzustowski·Publié le ·12 min de lecture
Introduction : le contenant compte autant que le contenu
Avant même de choisir un actif, une décision plus discrète pèse tout autant sur la performance finale d'un investissement : celle du support dans lequel il est logé. Un même portefeuille d'actions peut générer un rendement net très différent selon qu'il est détenu via un PEA, un compte-titres ordinaire ou une assurance vie, uniquement à cause de la fiscalité qui s'y applique.
Ces supports ne sont pas concurrents au sens strict : la plupart des investisseurs en détiennent plusieurs en parallèle, chacun répondant à un objectif différent (fiscalité, souplesse, transmission, préparation de la retraite). Cet article compare les cinq principaux supports d'investissement disponibles en France : le PEA (et sa variante PEA-PME), le compte-titres ordinaire (CTO), l'assurance vie, le PER, et le portefeuille numérique, pour les cryptomonnaies et les actions tokenisées.
Quels actifs dans quel support ?
OuiPartiel : selon le contrat ou indirectNon
Quels actifs dans quel support ?
Actions & ETF
Obligations & fonds €
Immobilier (SCPI, SCI)
Or
Bitcoin et cryptomonnaies
PEA
Actions européennes et ETF éligibles, y compris synthétiques
Indirect (BTCTC, etc.)
CTO
Foncières cotées
Via des ETP
Via des ETP
Assurance vie
En unités de compte
Selon le contrat
Indirect et rare
PER
Selon le contrat
Portefeuille numérique
Actions et ETF tokenisés
Obligations tokenisées
Immobilier tokenisé, encore émergent
Or tokenisé
Détention en direct
1. Le PEA (et le PEA-PME)
Le Plan d'Épargne en Actions (PEA) est le support historiquement le plus avantageux pour investir en actions européennes. Son fonctionnement repose sur un principe simple : plus les titres y restent longtemps, plus la fiscalité à la sortie s'allège.
Univers d'investissement : les actions et fonds (ETF, OPCVM) investis au moins à 75 % dans des sociétés européennes. Impossible d'y loger directement des actions américaines, des obligations ou des cryptomonnaies. Une exposition indirecte au Bitcoin reste possible via des BTCTC (Bitcoin Treasury Companies), des sociétés européennes cotées qui détiennent du Bitcoin dans leur trésorerie, dont certaines sont éligibles au PEA.
Plafond : 150 000 € de versements (les gains ne comptent pas dans ce plafond).
Fiscalité : avant 5 ans, un retrait entraîne la clôture du plan et une imposition de 31,4 % sur les gains. Après 5 ans, les gains sont exonérés d'impôt sur le revenu : seuls les 18,6 % de prélèvements sociaux restent dus, et vous pouvez retirer sans clôturer le plan.
Les indices mondiaux restent accessibles : certains ETF dits « synthétiques » permettent de suivre le S&P 500 ou le MSCI World tout en restant éligibles au PEA. Vérifiez simplement la mention « éligible PEA » avant d'acheter.
Le PEA est le support le plus efficace fiscalement pour investir en actions sur le long terme.
1.1. Le PEA-PME : une extension, pas un doublon
Le PEA-PME fonctionne exactement selon les mêmes règles fiscales que le PEA classique, mais avec un univers d'investissement différent : il est dédié aux titres de PME et ETI (cotées ou non), ainsi qu'à certains titres participatifs issus du financement participatif.
Son plafond de versement est de 225 000 €, mais ce plafond est cumulé avec celui du PEA classique : un investisseur ayant déjà versé 150 000 € sur son PEA classique ne peut verser que 75 000 € supplémentaires sur son PEA-PME. Les deux plans partagent donc un même plafond global, répartie entre deux univers d'investissement distincts.
2. Le compte-titres ordinaire (CTO)
Le compte-titres ordinaire (CTO) est le support le plus simple et le plus permissif : aucun plafond de versement, aucune restriction géographique ou sectorielle. On peut y loger des actions du monde entier, des obligations, des ETF, des produits dérivés, ou encore des ETP (Exchange Traded Products) répliquant l'or ou le Bitcoin.
Fiscalité : contrairement au PEA, la durée de détention n'a aucune incidence. Les plus-values et dividendes sont systématiquement soumis au Prélèvement Forfaitaire Unique (PFU) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), quelle que soit l'ancienneté des titres. Il est possible d'opter pour le barème progressif de l'impôt sur le revenu à la place du PFU, ce qui peut être avantageux pour les foyers faiblement imposés.
Sa vraie force : la flexibilité. Avec l'assurance vie, le CTO est le support de référence pour un crédit lombard (un prêt garanti par vos placements), et c'est la seule qui permette de purger fiscalement les plus-values latentes au décès du titulaire (l'héritier récupère les titres avec un nouveau prix de revient égal à leur valeur au jour du décès).
Le CTO n'offre aucun avantage fiscal à l'entrée ou à la sortie, mais c'est le prix à payer pour une liberté totale d'investissement, sans plafond ni contrainte géographique.
3. L'assurance vie
L'assurance vie est un contrat d'épargne qui permet de répartir son capital entre un fonds en euros (capital garanti, rendement modeste), des unités de compte (actions, obligations, ETF), et des supports immobiliers comme les SCPI et SCI (parts de sociétés immobilières, capital non garanti). Aucun plafond de versement ne s'applique.
Contrairement au PEA, l'assurance vie n'impose aucune restriction géographique : les ETF répliquant des indices mondiaux (S&P 500, MSCI World, Nasdaq) sont largement disponibles en unités de compte, sans avoir besoin de passer par une réplication synthétique. Le choix des ETF disponibles dépend toutefois de l'assureur et du contrat souscrit, certains proposant un catalogue bien plus large que d'autres.
Fiscalité : tout dépend de l'âge du contrat. Lors d'un retrait (appelé « rachat »), vous n'êtes jamais imposé sur l'argent que vous avez versé, uniquement sur la part de gains contenue dans ce retrait. Et plus le contrat est ancien, moins ces gains sont taxés :
Situation
Impôt sur le revenu
Prélèvements sociaux
Total sur les gains
Contrat de moins de 8 ans
12,8 %
17,2 %
30 %
Plus de 8 ans, dans l'abattement 4 600 € de gains par an (9 200 € pour un couple)
0 %
17,2 %
17,2 %
Plus de 8 ans, au-delà de l'abattement Pour vos versements jusqu'à 150 000 €
7,5 %
17,2 %
24,7 %
Plus de 8 ans, au-delà de l'abattement Pour la part de versements au-delà de 150 000 €
12,8 %
17,2 %
30 %
Bon à savoir : depuis le 1er janvier 2026, les prélèvements sociaux sont passés à 18,6 % sur le CTO, le PEA et le PER, mais l'assurance vie a été préservée à 17,2 %. Un petit écart qui joue en sa faveur à chaque retrait.
Exemple : Julie retire 14 000 €
Julie, célibataire, a versé 50 000 € sur son assurance vie il y a 10 ans. Son contrat vaut aujourd'hui 70 000 € : il contient donc 20 000 € de gains. Elle retire 14 000 €.
Part de gains dans son retrait : les gains représentent 20 000 / 70 000 de son contrat, soit 4 000 € sur ses 14 000 €. Les 10 000 € restants sont ses propres versements : ils ne sont pas taxés.
Impôt sur le revenu : ses 4 000 € de gains sont sous l'abattement de 4 600 €, donc 0 €.
Prélèvements sociaux : 4 000 € × 17,2 % = 688 €.
Julie récupère 13 312 €. Sur un CTO, ces mêmes 4 000 € de gains lui auraient coûté 1 256 € (31,4 %), soit presque deux fois plus.
Son vrai atout : la transmission. Pour les sommes versées avant 70 ans, chaque bénéficiaire désigné profite d'un abattement de 152 500 € sur les capitaux transmis en cas de décès, avant une taxation à 20 % puis 31,25 % au-delà de 700 000 €, en dehors de tout droit de succession classique. C'est l'avantage successoral le plus significatif parmi les supports de cet article.
L'assurance vie combine diversification (fonds euros + unités de compte) et un cadre fiscal qui s'améliore avec le temps, ce qui en fait un support particulièrement adapté à une épargne de moyen à long terme, transmission comprise.
4. Le PER
Le Plan d'Épargne Retraite (PER) repose sur une logique différente des autres supports : son avantage fiscal se situe principalement à l'entrée, pas à la sortie. Les versements volontaires sont déductibles du revenu imposable, dans la limite d'un plafond annuel (environ 10 % des revenus professionnels, avec un minimum de déduction fixé chaque année).
En contrepartie de cet avantage immédiat, l'épargne est bloquée jusqu'à la retraite, sauf 6 cas légaux de déblocage anticipé : l'achat de la résidence principale, ou les 5 « accidents de la vie » (invalidité, décès du conjoint, surendettement, fin de droits au chômage, liquidation judiciaire de l'activité).
Attention à une idée reçue : le déblocage pour achat de la résidence principale n'est pas le cas le plus avantageux fiscalement, c'est même l'inverse. Pour les 5 accidents de la vie, le capital est totalement exonéré d'impôt (seuls les gains restent aux prélèvements sociaux de 18,6 %). Pour la résidence principale, la part correspondant aux versements déduits est intégralement réintégrée au barème de l'impôt sur le revenu, et les gains restent au PFU de 31,4 %. C'est un bon moyen de renforcer un apport immobilier, mais pas un avantage fiscal en soi.
Fiscalité à la sortie : elle dépend de deux critères croisés, la forme de sortie (capital ou rente) et le fait d'avoir déduit ou non les versements à l'entrée.
Versements déduits, sortie en capital : la part correspondant aux versements est réintégrée au barème de l'impôt sur le revenu, les plus-values sont taxées au PFU de 31,4 %.
Versements non déduits, sortie en capital : la part versements est exonérée d'impôt, seules les plus-values restent au PFU de 31,4 %.
Le PER est particulièrement pertinent pour les foyers fortement imposés en phase d'activité (tranche marginale élevée), qui anticipent une tranche d'imposition plus basse une fois à la retraite : l'économie d'impôt à l'entrée dépasse alors l'imposition supportée à la sortie.
5. Le portefeuille numérique
Le portefeuille numérique (ou wallet) est le seul support de cet article qui ne repose sur aucun intermédiaire bancaire ou assurantiel : c'est un espace de conservation personnel sur une blockchain, dont vous gardez seul le contrôle des clés d'accès.
Son atout majeur : un avantage fiscal qu'aucun autre support n'offre. En France, les plus-values sur les actifs numériques ne sont imposées (31,4 % depuis 2026) qu'au moment où vous les convertissez en euros ou en dollars, ou les utilisez pour acheter un bien ou un service. Échanger du Bitcoin contre de l'Ethereum, un stablecoin ou un autre actif numérique (un « swap ») n'est pas imposable. Vous pouvez donc arbitrer librement entre vos actifs sans payer d'impôt à chaque mouvement, alors que sur un CTO, chaque vente déclenche le calcul d'une plus-value imposable.
Exemple : vous avez acheté 5 000 € de Bitcoin, qui en valent aujourd'hui 15 000 €. Vous en échangez la moitié contre de l'Ethereum ou un stablecoin pour sécuriser une partie de vos gains : aucun impôt n'est dû. L'imposition n'interviendra que le jour où vous repasserez en euros.
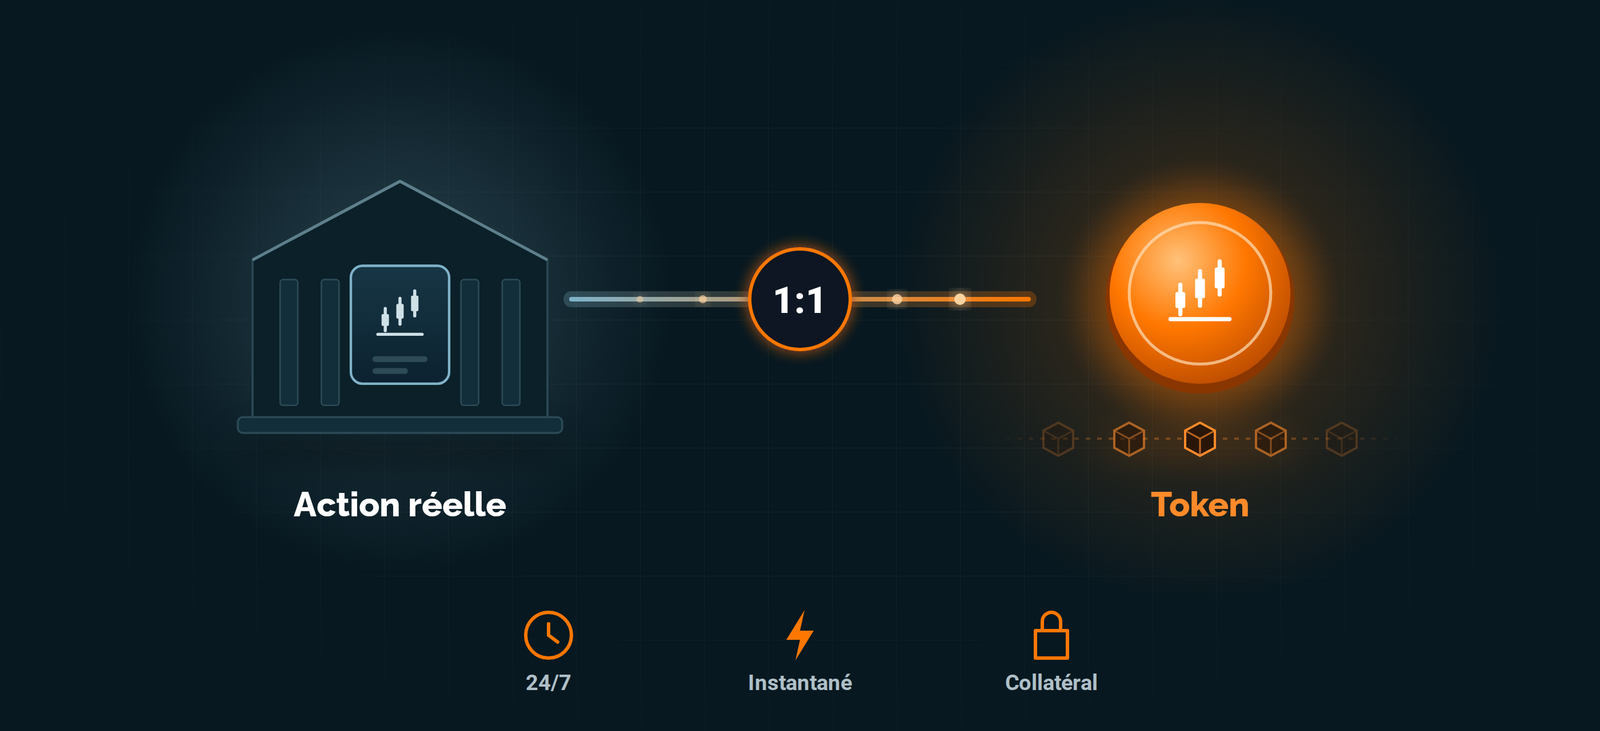
Deux grandes catégories d'actifs peuvent être détenues dans un portefeuille numérique. Les cryptomonnaies (Bitcoin, Ethereum, stablecoins...), natives de la blockchain, et les RWA (Real World Assets) : des actifs réels (actions, ETF, obligations, or) représentés sous forme de tokens sur une blockchain. Chaque token est adossé 1:1 à l'actif sous-jacent, réellement acheté et conservé par un teneur de compte agréé. C'est la même action Apple ou le même ETF que sur un CTO classique, simplement détenu et échangé différemment.
L'intérêt pratique tient à la manière dont ces actifs sont détenus et échangés. Ils se conservent directement dans votre portefeuille plutôt que chez un courtier, s'échangent 24h/24 et 7j/7, se règlent en quelques secondes plutôt qu'en jours ouvrés, et peuvent servir de garantie dans des protocoles DeFi, un peu comme le nantissement d'un crédit lombard, mais exécuté directement par un contrat intelligent.
5.1. Ses limites en 2026
Le flou fiscal des RWA. L'absence d'imposition des échanges est claire entre cryptomonnaies. Elle l'est beaucoup moins pour les actions tokenisées : la plupart sont juridiquement des certificats adossés à des actions, donc des valeurs mobilières, et non des actifs numériques. Échanger du Bitcoin contre une action tokenisée pourrait alors être considéré comme une vente imposable. Aucune position officielle de l'administration fiscale n'existe à ce jour : pour des montants importants, faites valider votre situation par un conseiller fiscal.
Sans les avantages fiscaux du PEA ou de l'assurance vie. Les RWA ne sont pas un nouvel actif : c'est une autre façon de détenir les mêmes actions ou ETF, sur une infrastructure plus efficiente (échanges 24h/24, règlement en quelques secondes). En contrepartie, ils ne profitent pas du cadre fiscal avantageux du PEA ou de l'assurance vie. Quant aux cryptomonnaies, elles ne peuvent être détenues en direct que dans un portefeuille numérique : ailleurs, l'exposition reste indirecte, via des ETP sur un CTO ou des BTCTC sur un PEA.
Un accès encore restreint. Les plateformes de RWA sont souvent établies hors de l'Union européenne et leur offre varie selon le pays de résidence. Avant d'y investir, vérifiez que la plateforme utilisée est agréée au titre du règlement européen MiCA.
Une protection plus faible. Vous n'avez pas de fonds de garantie ni de supervision équivalente à celle d'un courtier ou d'un assureur français : le risque repose sur la solidité de l'émetteur du token et de son teneur de compte. Et la garde des clés vous incombe : une phrase de récupération perdue ou volée, ce sont des fonds perdus définitivement.
Le portefeuille numérique ne remplace donc pas le PEA, le CTO, l'assurance vie ou le PER : il s'y ajoute, avec une souplesse fiscale unique pour arbitrer entre cryptomonnaies, en échange d'un cadre encore en construction.
6. Tableau comparatif
Support
Plafond
Univers
Fiscalité (optimale)
Avantage clé
PEA
150 000 €
Actions européennes (+ Bitcoin indirect via BTCTC)
18,6 % après 5 ans
Fiscalité
CTO
Illimité
Tous marchés
31,4 % (fixe)
Flexibilité (crédit Lombard + transmission)
Assurance vie
Illimité
Fonds €, unités de compte, SCPI
17,2 % à 24,7 % après 8 ans
Transmission + fiscalité après 8 ans
PER
~10 % des revenus
Actions, fonds selon gestion
Versements : barème IR · Gains : 31,4 %
Hauts revenus (IR à l'entrée)
Portefeuille numérique
Illimité
Bitcoin, cryptomonnaies et actions/ETF tokenisés (RWA)
31,4 %, seulement à la conversion en euros
Échanges entre cryptos non imposables + accès 24/7
Conclusion : des supports complémentaires, pas concurrents
Aucun de ces cinq supports ne domine les autres sur tous les critères à la fois : chacun répond à un objectif différent. Le PEA reste imbattable fiscalement pour les actions détenues sur le long terme, y compris sur des indices mondiaux via des ETF synthétiques. Le CTO offre la liberté totale, sans plafond ni restriction géographique. L'assurance vie combine diversification et avantage successoral. Le PER se justifie surtout pour les tranches d'imposition élevées en phase d'activité. Le portefeuille numérique, enfin, permet d'arbitrer entre cryptomonnaies sans fiscalité tant que l'on ne repasse pas en euros, avec un accès direct et permanent aux marchés, à réserver à qui comprend les compromis que cela implique.
Dans la pratique, la plupart des investisseurs combinent plusieurs de ces supports en parallèle, chacun occupant la place pour laquelle il est le plus efficace, plutôt que de chercher un support unique qui ferait tout à la fois.
Un dernier point à garder en tête : seule l'assurance vie reste définitivement attachée au même assureur, alors que le PEA, le CTO, le PER et le portefeuille numérique peuvent tous être transférés librement vers un autre établissement ou une autre plateforme.
Ceci n'est pas un conseil en investissement, mais simplement une ouverture pédagogique sur le sujet.
Tu veux échanger, poser des questions ou avoir des retours d'expérience ?
Rejoins notre communauté sur Discord et progresse avec d'autres investisseurs !