Qu'est-ce que la DeFi ? La finance décentralisée expliquée
Échanger, prêter, emprunter ou placer ses cryptos à toute heure, sans compte et sans confier ses fonds à une entreprise : c'est la promesse de la finance décentralisée, la DeFi.
Par Antoine Brzustowski·Publié le ·8 min de lecture
Introduction
Pour acheter, épargner ou emprunter, on passe d'habitude par une banque ou une plateforme : on lui confie ses fonds, elle exécute les opérations. La DeFi, pour finance décentralisée (Decentralized Finance), remplace ces intermédiaires par des programmes publics sur la blockchain, les smart contracts.
Ce n'est plus une niche : fin septembre 2026, environ 95 milliards de dollars étaient déposés dans les applications DeFi, et les DEX ont traité plus de 700 milliards de dollars d'échanges sur le seul troisième trimestre. Voici les grands services de la DeFi, ce qu'ils changent, et les risques à connaître.
1. Qu'est-ce que la DeFi ?
Des services financiers écrits en code
Une application DeFi est un ensemble de smart contracts : des programmes publics qui s'exécutent tout seuls sur une blockchain, selon des règles que tout le monde peut lire. Pas de guichet, pas d'horaires, pas de dossier : un wallet suffit pour s'en servir, où que vous soyez.
Ces applications s'assemblent entre elles comme des briques : un token déposé en garantie sur un protocole de prêt peut être emprunté, échangé sur un DEX, puis placé dans un vault, en quelques clics. C'est ce qui fait la richesse de la DeFi, et aussi sa complexité.
Plateforme ou DeFi : qui détient vos fonds ?
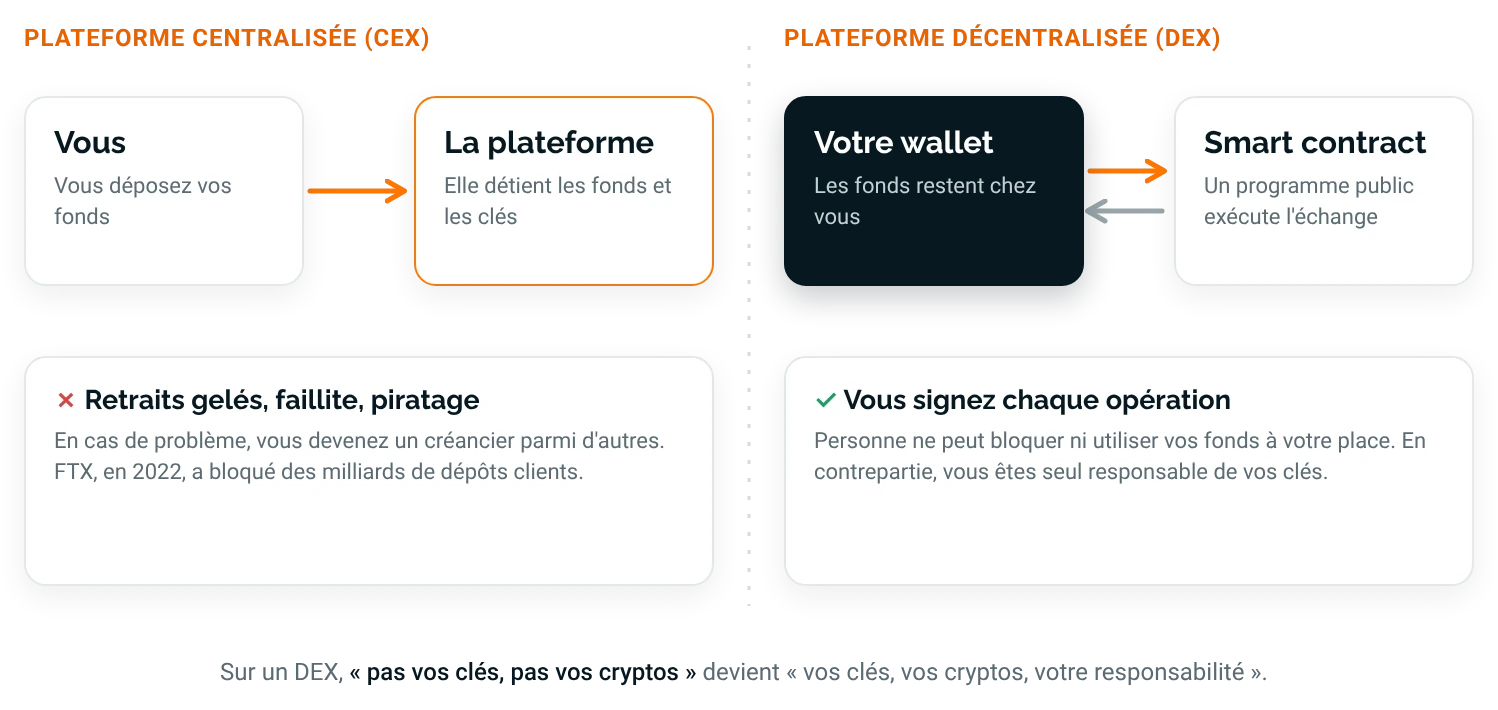
Sur une plateforme centralisée (CEX, Centralized Exchange), vous déposez vos fonds : la plateforme les détient et inscrit un solde à votre nom. Pratique, mais vous dépendez de sa solidité et de sa bonne foi. En 2022, la faillite de FTX a bloqué des milliards de dollars de dépôts clients du jour au lendemain.
En DeFi, vous connectez votre wallet, vous signez chaque opération, et vos fonds restent sous votre contrôle : soit dans votre wallet, soit dans un smart contract dont vous seul pouvez les retirer.
2. Le staking : être rémunéré pour sécuriser un réseau
Sur les blockchains comme Ethereum ou Solana, ce sont les détenteurs du token qui sécurisent le réseau en le bloquant, c'est le staking. En échange, ils reçoivent une récompense, versée dans ce même token.
Le staking liquide va plus loin : avec Lido, par exemple, vous stakez de l'ETH et recevez en échange un token (stETH) qui représente votre dépôt et ses récompenses. Ce token reste utilisable ailleurs en DeFi, en garantie pour emprunter ou dans un vault, comme nous le verrons plus bas. Lido représente à lui seul plus d'un cinquième de tout l'ETH staké.
Attention : une récompense de staking payée en tokens n'est pas un revenu garanti en euros. Si le prix du token baisse, le rendement peut être effacé, comme nous l'expliquons dans l'article sur la tokenomie.
3. Échanger, prêter et emprunter sans banque
Échanger : un token contre un autre en quelques secondes
Le service le plus utilisé de la DeFi est l'échange (swap) : depuis votre wallet, vous convertissez un token en un autre, par exemple des USDC en ETH, sans compte ni dépôt préalable. Les tokens partent de votre wallet et le résultat y revient dans la même opération. Les plateformes qui rendent cela possible sont les DEX, que nous détaillons plus bas.
Prêter : toucher des intérêts
Sur un protocole de prêt comme Aave ou Morpho, vous déposez des tokens, par exemple des stablecoins, dans une réserve commune. Les emprunteurs y puisent et paient des intérêts, reversés aux prêteurs. Le taux varie en continu selon l'offre et la demande : plus la réserve est empruntée, plus il monte.
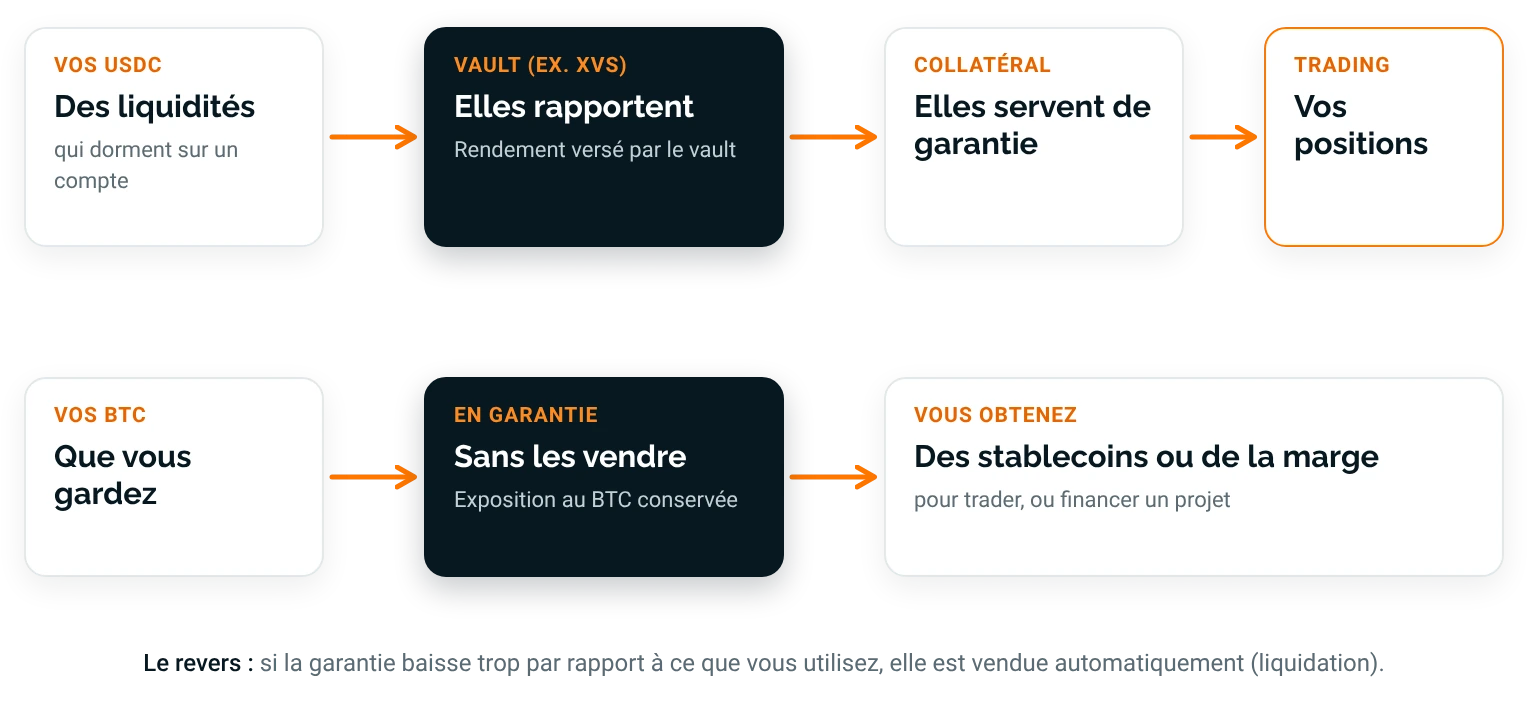
Emprunter : garder ses actifs en garantie
Pour emprunter, il faut déposer une garantie (le collatéral) d'une valeur supérieure à ce que l'on emprunte. Par exemple, vous déposez du bitcoin (sous forme tokenisée) et vous empruntez des stablecoins : vous gardez votre exposition au bitcoin tout en disposant de liquidités. C'est le principe du crédit lombard des grandes fortunes, accessible à tous, sans dossier ni conseiller.
Le revers du collatéral. Si la valeur de votre garantie baisse trop par rapport à ce que vous avez emprunté, elle est vendue automatiquement pour rembourser : c'est la liquidation. Gardez toujours une marge de sécurité confortable.
4. Faire travailler ses liquidités : les vaults
Un vault est un coffre automatisé : vous y déposez des tokens, et une stratégie les place pour vous (prêt, fourniture de liquidité, couverture). Sur le DEX Extended, par exemple, vous pouvez déposer des USDC dans un vault et recevoir des parts (XVS) qui touchent un rendement (environ 4 % par an en base début 2026), tout en servant de collatéral pour vos positions de trading. Vos liquidités ne dorment plus : elles rapportent et vous permettent de trader en même temps.
La bonne question à se poser : d'où vient le rendement ? Des intérêts payés par des emprunteurs ou des frais payés par des traders, c'est durable. Des tokens nouvellement créés pour attirer les dépôts, beaucoup moins.
5. Les DEX : les plateformes d'échange de la DeFi
Les DEX (Decentralized Exchanges) sont les plateformes d'échange de la DeFi. Leur part progresse vite : en juillet 2026, ils représentaient un record de 24 % du volume d'échange au comptant des plateformes centralisées, contre 17 % un an plus tôt.
La différence avec une plateforme centralisée (CEX) : vous n'y déposez rien. L'échange se fait directement entre votre wallet et un smart contract, et vos fonds ne passent jamais entre les mains d'une entreprise.
Les DEX fonctionnent selon deux grands modèles.
Les réserves de liquidité (AMM) : le modèle d'Uniswap
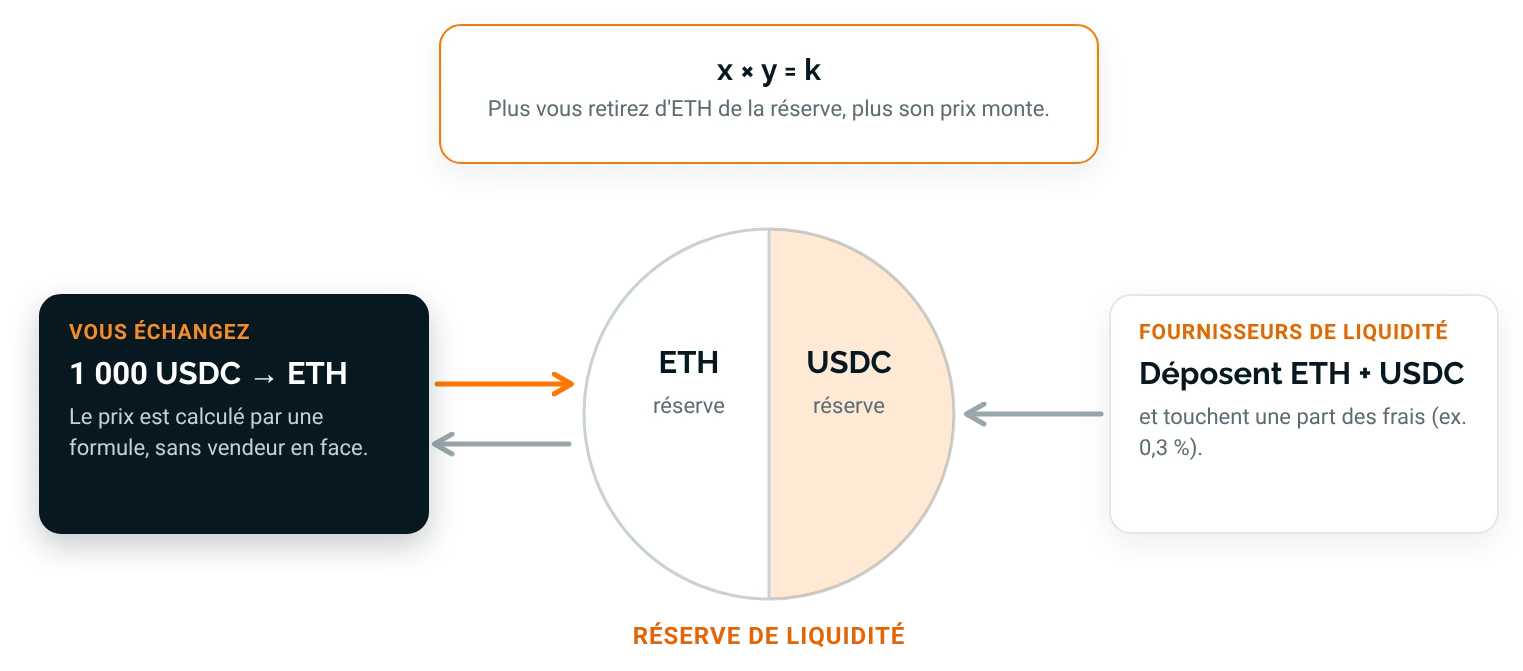
Sur une bourse classique, un acheteur rencontre un vendeur. La plupart des DEX fonctionnent autrement, avec un teneur de marché automatique (AMM, Automated Market Maker) : une réserve contient deux tokens, par exemple de l'ETH et de l'USDC, et une formule calcule le prix à chaque échange.
La formule la plus connue, utilisée par Uniswap, est x × y = k : le produit des deux réserves reste constant. Plus vous retirez d'ETH de la réserve, plus il devient rare, donc cher. Les tokens de la réserve sont apportés par des fournisseurs de liquidité, qui touchent en échange une part des frais de chaque échange (souvent entre 0,05 % et 0,3 %).
Fournir de la liquidité comporte un risque spécifique, la perte impermanente : si le prix d'un des deux tokens varie fortement, vous auriez parfois gagné davantage en gardant simplement vos tokens.
Le carnet d'ordres on-chain : le modèle d'Hyperliquid
D'autres DEX reproduisent le fonctionnement d'une bourse classique, avec un carnet d'ordres où se rencontrent acheteurs et vendeurs, mais entièrement sur la blockchain. Hyperliquid a construit sa propre blockchain pour cela : chaque ordre, annulation ou liquidation y est public. Il propose surtout des contrats perpétuels, qui permettent de parier à la hausse ou à la baisse, avec ou sans effet de levier, sur des cryptos mais aussi sur des matières premières comme l'argent ou le pétrole.
6. Ce que la DeFi change
Accessible 24h/24, 7 jours sur 7. Pas d'horaires de bourse, pas d'ouverture de compte, pas de délai de retrait : vous pouvez échanger, prêter ou couvrir une position un dimanche soir aussi facilement qu'un mardi matin.
Des frais réduits et transparents. Les frais sont fixés par le code et affichés avant chaque opération. Sur les DEX les plus compétitifs, ils se comptent en centièmes de pourcent, sans frais de tenue de compte. Il reste les frais du réseau, devenus très faibles sur les blockchains récentes.
Garder la main sur ses fonds. C'est le changement le plus profond : à aucun moment vos actifs n'appartiennent à un intermédiaire. Personne ne peut les geler, les prêter ou les utiliser à votre place.
De nouveaux marchés. N'importe quel token peut être échangé dès sa création, sans attendre une cotation, et des marchés inédits apparaissent, comme les contrats sur l'argent ou le pétrole d'Hyperliquid. Une opportunité, mais aussi un terrain où circulent de nombreux tokens douteux.
7. Les risques à connaître
Votre clé, votre responsabilité. Sans intermédiaire, pas de service client pour récupérer un mot de passe. Perdre sa phrase de récupération, c'est perdre ses fonds. Se la faire voler aussi.
Les failles de smart contracts. Un programme mal écrit peut être piraté. Privilégiez les protocoles anciens, audités et très utilisés.
Les faux tokens et les faux sites. N'importe qui peut créer un token portant le nom d'un projet connu. Vérifiez toujours l'adresse officielle du token et du site.
La liquidation. Une garantie qui baisse trop est vendue automatiquement. Empruntez toujours bien moins que ce que vous pourriez.
L'effet de levier. Les contrats perpétuels permettent de multiplier gains et pertes. La grande majorité des traders à fort levier finissent liquidés : à réserver à ceux qui maîtrisent parfaitement ce risque.
Le récapitulatif :
Plateforme centralisée (CEX)
Finance décentralisée (DeFi)
Garde des fonds
La plateforme
Vous (wallet ou smart contract)
Ouverture
Compte et vérification d'identité
Un wallet suffit
Disponibilité
24h/24, mais retraits parfois suspendus
24h/24, 7 jours sur 7
Services
Ceux proposés par l'entreprise
Échange, prêt, staking, vaults, combinables
Frais
Fixés par l'entreprise
Fixés par le code, affichés à l'avance
Risque principal
Faillite, gel des retraits, piratage
Erreur de l'utilisateur, faille de smart contract
En cas de problème
Service client
Aucun recours
Conclusion : la finance en libre-service
La DeFi est l'une des innovations les plus concrètes de la blockchain : échanger, prêter, emprunter et placer ses actifs à toute heure, avec des frais réduits, sans jamais confier ses fonds. Cette liberté a un prix : vous devenez votre propre banque, avec la responsabilité qui va avec.
Uniswap, Hyperliquid, Aave et Morpho figurent dans le classement communautaire Crypto & Web3. Maintenant que vous connaissez les bases, à vous de les noter.
Ceci n'est pas un conseil en investissement, mais simplement une ouverture pédagogique sur le sujet. Les cryptomonnaies sont très volatiles : n'investissez que ce que vous pouvez vous permettre de perdre.
Tu veux échanger, poser des questions ou avoir des retours d'expérience ?
Rejoins notre communauté sur Discord et progresse avec d'autres investisseurs !